株式会社ロータス21 税務・会計・会社法の情報をお伝えします。
アクセスランキング
Top20(2026.10月分)

最終更新日 2026.11.2

行政機関
国税庁
国税庁タックスアンサー
財務省
金融庁
総務省 、 e-Gov法令検索
法務省
経済産業省
官公庁サイト一覧
その他
官報
衆議院
参議院
裁判所
企業会計基準委員会
東京証券取引所
日本証券業協会
日本公認会計士協会
日本税理士会連合会
日本監査役協会

広告掲載について


お知らせ

追加のお知らせ(2026.10.26)
 現時点におきまして、弊社がお預かりしたメールマガジン登録情報(お名前・メールアドレス)は、情報漏えいの対象外との報告を受けております。今後、追加の情報がありましたらご報告申し上げます。 なお、メール配信の再開は未定となっております。
何卒よろしくお願い申し上げます。

メールマガジン配信停止のお知らせ(2026.10.23)
 この度、弊社がメール配信を委託しているメール配信サービス「ブラストメール」への不正アクセスがあり、10月21日以降のメールマガジンは、配信を停止させていただいております。
 なお、この不正アクセス検知に伴う、個人情報の流出等の詳細につきましては、わかり次第ご報告申し上げます。
 システムの安全確認がとれ、配信再開が可能となりましたら改めてご案内いたしますが、最新記事はホームページに掲載しておりますのでそちらをご確認ください。
 ご迷惑をおかけしまして誠に申し訳ございません。何卒よろしくお願い申し上げます。


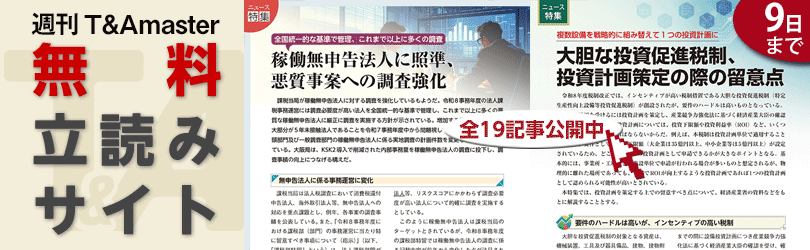
週刊 T&Amaster 「 無料立読みサイト 」  
期間限定公開

【特集】
・大胆な投資促進税制、投資計画策定の際の留意点
【最新トピック】
・飲食料品消費税率の引下げ・給付付き税額控除制度の全貌
・投資下限額判定に圧縮記帳は関係なし
・国税庁、滞納整理に二種類のAIを活用
・株主総会招集請求権、要件の見直し検討
【注目判決】
・高裁、米国公的遺族年金は相続税の対象
【最近の注目記事を一部紹介】
・実質株主確認制度の創設とアクティビスト対策の変貌
・不正以外の開示すべき重要な不備の開示例
・稼働無申告法人に照準、悪質事案への調査強化
・継続企業に関する会計基準案の内容が明らかに
・空室がある場合の貸家及び貸家建付地の評価
・大胆な投資促進税制における申請スキームの留意点
・対談 「取引相場のない株式の評価見直し」に対する一考察
・「企業買収における行動指針」のポイント・Q&Aの概要
・対談 光通信グループ事件にみる法人税法132条の3の射程(下)
・契約書の作成とチェック
・隠蔽又は仮装に該当しなかった“特段の行動”�U
・コーポレートガバナンス・コードの改訂(2026年)の概要
【最近の目次一覧】

【無料見本誌のご請求はこちら】


税務・会計・会社法 関連記事

11.2 10.21
融資者 動機の錯誤
10.30 10.19
BIAC 前期損益修正
10.28 10.16
気候基準第49項ただし書き 自己の計算
10.26 10.14
営業権の算定方法(超過収益法・年買法) 防衛特別所得税
10.23 10.9
類推適用 解釈指針

カテゴリ別 直近記事一覧

税制改正
税 務
会 計
会社法等
その他
非居住者に対する不動産取引の仲介手数料等 DEMPE原則 一時的な資金提供を行う者 コーポレートセクレタリー 後期高齢者医療広域連合
特定電子移転財産権 暗号資産取引業者 株式転換条項 独立性基準 不法行為債務
倉庫用建物等の割増償却 税理士業務の停止処分 デット・アサンプション 電子提供措置開始日 請負契約
企業グループ間の取引に係る書類保存の特例 土地と接面道路との高低差による評価減 金融資産の消滅の認識 通信記録等の保存 形式的証拠力
環境性能割 マーケット・アプローチ 監査基準委員会報告書 議決権停止 ツーステップローン
スタートアップ再投資 みなし相続財産 CMS(キャッシュ・マネジメント・システム) 特別注意銘柄 基本合意書
基礎控除の特例 ネットアセット・アプローチ 包括外部監査人 インサイダー取引規制における親会社 従業員給与等の決定方針
承認送信事業者 株式交付型 アグリゲーター 上場申請 米国反トラスト法
300万円基準 CAMT(Corporate Alternative Minimum Tax) のれんの償却費の計上区分 現実取引による相場操縦の禁止 不動産小口化商品
賃上げ促進税制 相続時精算課税適用財産 サブリース 補助参加人 従業員基準(取適法)

全国税理士マップ

基本登録は無料(オプション選択者のみ一部有料)です
「全国税理士マップ」登録者募集中です!

「2026年 全国税理士マップ」を開設しております。
税理士の先生方、是非、 お気軽にご登録ください
基本情報の掲載は一切無料となっております。詳細はこちら

週刊T&Amasterのご案内


11/2 ��1144 掲載内容

【特集】
・東京地裁、原告らに450万円超の損害賠償請求権を認容
 帳簿等の保存を指導せず、税理士に損害賠償責任
【今週のニュース】
・税関告知書は発送時のコピー等で対応可
・駐留軍用地の小規模宅地等特例を否定
・法人の申告所得金額と税額が過去最高
・法人に実質的支配者情報の届出義務
・from Internet
【解説】
・法務担当者の基礎知識
 第2回 BtoC型ビジネスのカスハラ対応の法務
 鳥飼総合法律事務所 弁護士 島村 謙/塚越幹夫
 エバラ食品工業株式会社 コーポレート本部 法務室長 高橋圭祐
・のれんの計上の状況等の分析(2025年度)
 〜IFRS任意適用日本企業と日本の会計基準を適用する主要な企業の場合
・大胆な投資促進税制と他の投資税制との関係
 編集部
【重要資料】
・令和8年6月30日付課法2−9ほか1課共同「法人税基本通達等の一部改正について」(法令解釈通達)等の趣旨説明(4・了)
【コラム・その他】
・税理士事務所回覧用 月曜朝イチCHECK
・大胆な投資促進税制でよくある質問のQ&Aが公表
・関信局の国税局長納税表彰式、受彰者48名を表彰
・今週の専門用語

 指定書類/局所管法人/実質的支配者(BO:Beneficial Ownership)

T&Amaster読者のための「記事データベース」サイト(新着ニュース分のみ)

2026年10月30日 法人の申告所得金額と税額が過去最高(2026年11月2日号・��1144)
2026年10月30日 法人に実質的支配者情報の届出義務(2026年11月2日号・��1144)
2026年10月30日 駐留軍用地の小規模宅地等特例を否定(2026年11月2日号・��1144)
2026年10月30日 税関告知書は発送時のコピー等で対応可(2026年11月2日号・��1144)
2026年10月29日 のれん、回収期間などの実務上の課題を検討へ
2026年10月29日 ASBJ、債権も回収及び売却事業モデルの分類を設置
2026年10月29日 資本コストの開示、スタンダードでは55%にとどまる
2026年10月23日 相場操縦課徴金を高裁も適法と判断(2026年10月26日号・��1143)
2026年10月23日 一括取得土地建物の鑑定評価額は合理的(2026年10月26日号・��1143)
2026年10月23日 租税回避の指南役に罰則を求める声(2026年10月26日号・��1143)

注:閲覧には「週刊T&A master」のご購読契約によるID・パスワードの取得が必要です

国税庁・財務省ウェブ新着情報

<令和7年度税制改正関連情報>
・動画「令和7年度税制改正」を公開しました
・令和7年度 税制改正の解説
・パンフレット「令和7年度税制改正」
・基礎控除等の引上げと基礎控除の上乗せ特例の創設(財務省)
・令和7年度税制改正 政令 省令
・令和7年2月28日(衆議院修正)所得税法等の一部を改正する法律案に対する修正案(衆議院ホームページ)
・地方税法及び地方税法等の一部を改正する法律の一部を改正する法律案(総務省HP)(概要、要綱、法律案・理由、新旧対照条文、参照条文)
・所得税法等の一部を改正する法律案(財務省HP)(法律案、概要、(関係資料)法律案要綱、新旧対照表、理由、参照条文 [htmi版 概要、法律案要綱])
・各省庁結果(復興庁、総務省、文部科学省、厚生労働省、農林水産省、経済産業省、金融庁、環境省、中小企業庁、国土交通省)
・令和7年度税制改正の大綱(令和6年12月27日:閣議決定)
・令和7年度税制改正の大綱の概要
・令和7年度税制改正大綱(doc版)(テキスト版) (文責:ロータス21)
・令和7年度税制改正大綱(令和6年12月20日:自由民主党・公明党)
・令和7年度税制改正要望(各省庁からの要望事項)(財務省)
・令和7年度 税制改正要望(総務省)


週刊T&Amaster 無料見本誌キャンペーン実施中
キャンペーンお申込み詳細⇒ 0120-089-339


「週刊T&Amaster」単号販売(電子書籍版)のお知らせ
新日本法規出版WEBサイトよりご購入下さい。
(平成28年8月以降分のみです。通常書籍版の単号販売はございません。)


税制改正情報満載! 「週刊T&Amaster」 完全無料見本誌受付中です


 Copyright(C) LOTUS21.Co.,Ltd. 2000-2026. All rights reserved.
全ての記事、画像、コンテンツに係る著作権は株式会社ロータス21に帰属します。無断転載、無断引用を禁じます。
このホームページに関するご意見、お問合せはinfo@lotus21.co.jp まで